by 陳 昶廷 | 10 月 1, 2026 | 財經小常識
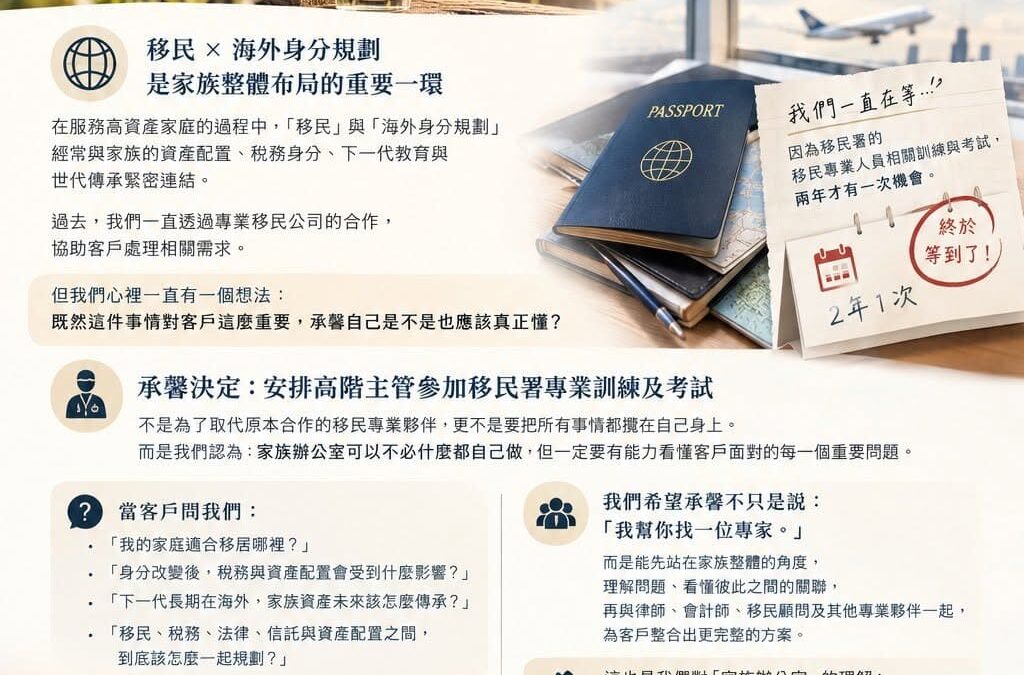
為了喝牛奶,我們決定養一頭牛。🐄 而且,這頭牛,我們還等了兩年。 承馨家辦一路走來,我們始終相信: 家族需要的,從來不是單一商品、單一專業,而是一套能真正陪伴家族解決問題的整合服務。 在服務高資產家庭的過程中,「移民」與「海外身分規劃」經常與家族的資產配置、稅務身分、下一代教育與世代傳承緊密連結。 過去,我們一直透過專業移民公司的合作,協助客戶處理相關需求。 但我們心裡一直有一個想法: 既然這件事情對客戶這麼重要,承馨自己是不是也應該真正懂? 所以,我們一直在等。 因為移民署的移民專業人員相關訓練與考試,兩年才有一次機會。...
by 陳 昶廷 | 9 月 24, 2026 | 財經小常識
Day4 「那我趕快把信託解掉?」 先別動 有位大哥前年剛把一部分股權放進 BVI 的信託,看到新聞第一個反應是: 「那我趕快解掉,是不是就沒事了?」 「先別動。解掉本身,可能就是一個繳稅時刻。」 這篇我把新規的邏輯講清楚。但要先說在前面:以下每一條,都是「被認定為中國居民個人」之後才會發生的事。如果你確定自己不是,這篇就當風險預習。 新規的邏輯其實一句話就講完了:信託的一生,每一個關鍵動作,都是一個繳稅時刻。 我常拿養雞來比喻——你養一隻會下金蛋的雞,牠這一生有三道關卡。 第一關:把雞抱進去(裝入)...
by 陳 昶廷 | 9 月 24, 2026 | 財經小常識
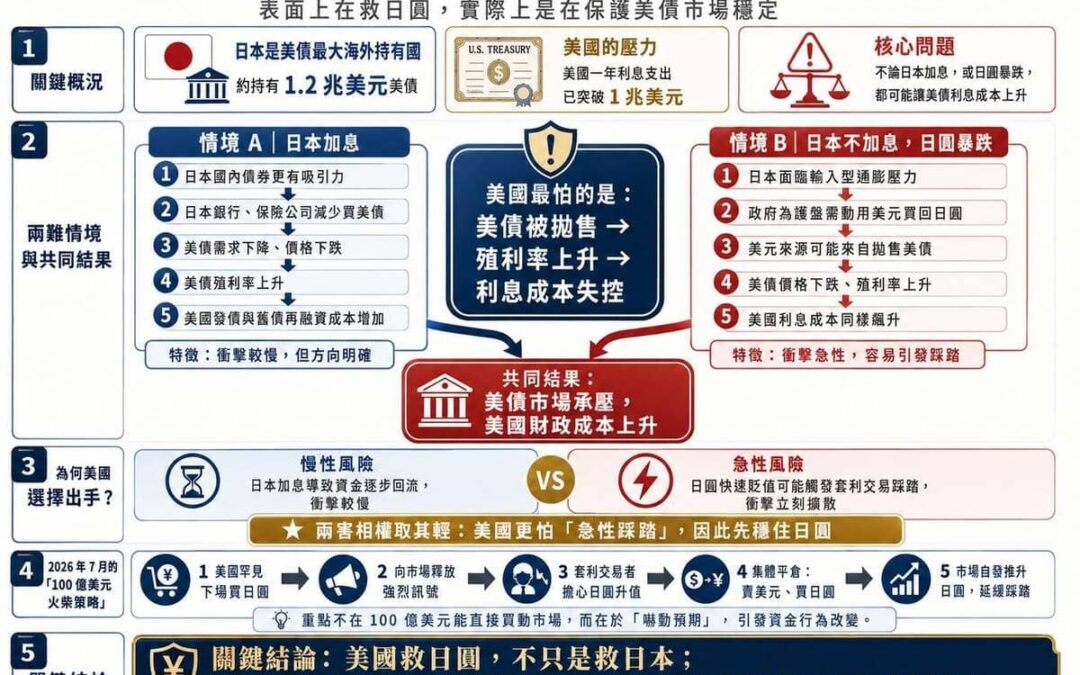
Day4 真相是美債:美國其實在救自己 美國為日圓喊話,聽起來像在幫日本。但翻到底牌,它其實在救自己。 先記住一個身分:日本,是美國國債最大的外國買家,手上握著約 1.2 兆美元的美債,當「榜一大哥」很多年了。而美國每個星期都得賣新國債,借新還舊,一週都不能停。它最怕的事只有一件:沒人來買它的債。 現在,兩條路都要命: 【情況 A】日本加息。 日本國內開始有利息 → 銀行、保險公司心想「在家門口就有得賺,幹嘛冒匯率風險跑去美國?」→ 錢不出門了 → 最大買家縮手 → 美債賣不掉、只能打折 → 美國借錢的利息飆升。 【情況...
by 陳 昶廷 | 9 月 24, 2026 | 財經小常識
Day3 先別慌——我們來算一下範圍 上兩篇發出去之後,有位台商朋友的太太打電話來,聲音有點慌: 「那我們家是不是完蛋了?」 「先別急,我們來算一下範圍。」 這篇我想反過來講,因為我發現很多人恐慌,其實是因為把範圍想得太大了。 先講一個容易被忽略的層次 如果你的所得主要來自中國,那些所得本來就是「境內來源所得」——不管你是居民還是非居民,中國都課得到。這部分並沒有因為新規而改變。 所以身分認定真正改變的,其實只有境外所得那一塊:離岸信託的收益、香港保單的分紅、海外投資的利得。 這代表判斷順序應該是這樣:...
by 陳 昶廷 | 9 月 24, 2026 | 財經小常識
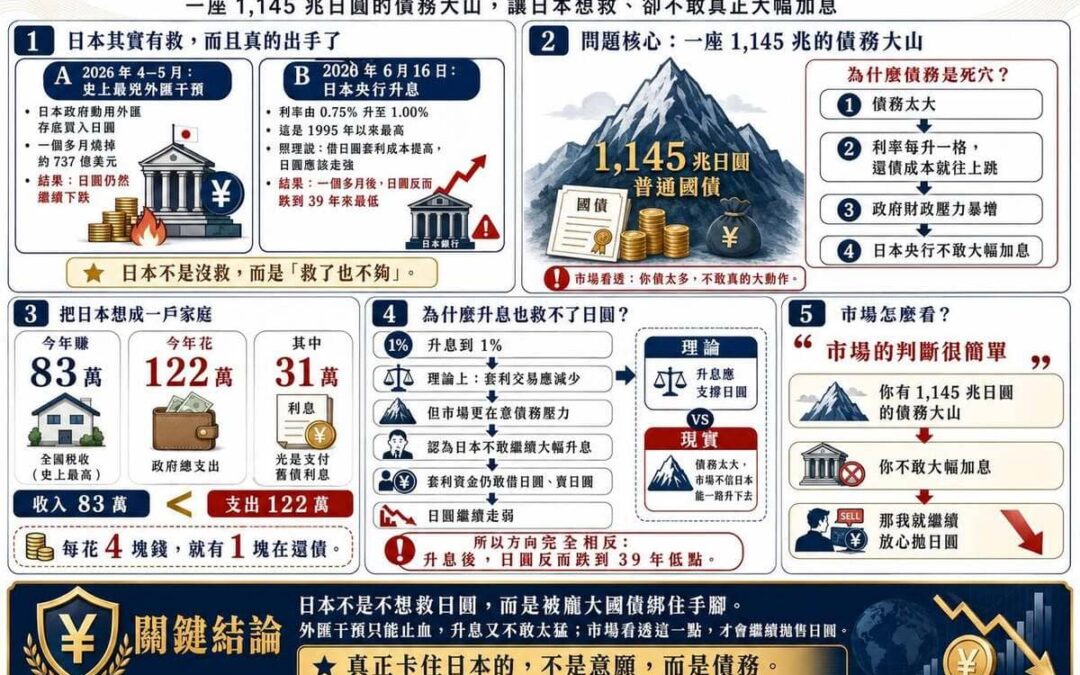
Day3日本自己不能救嗎?一座 1,145 兆的債務大山 日本當然想救,它甚至真的動手了。2026 年 4 到 5 月,日本政府親自砸外匯存底買日圓,一個多月燒掉約 737 億美元,是史上最兇的一次。結果呢?日圓還在跌。 最後只剩一招:加息。6 月 16 日,日本央行把利率從 0.75% 升到 1%——這是 1995 年以來最高。照理說利率變貴,借日圓套利的人該少了,日圓該漲了吧?結果,升息一個多月後,日圓反而跌到 39 年來最低。方向完全相反。 問題出在一座山:債務。 把日本想成一戶家庭——今年賺 83...
by 陳 昶廷 | 9 月 18, 2026 | 財經小常識
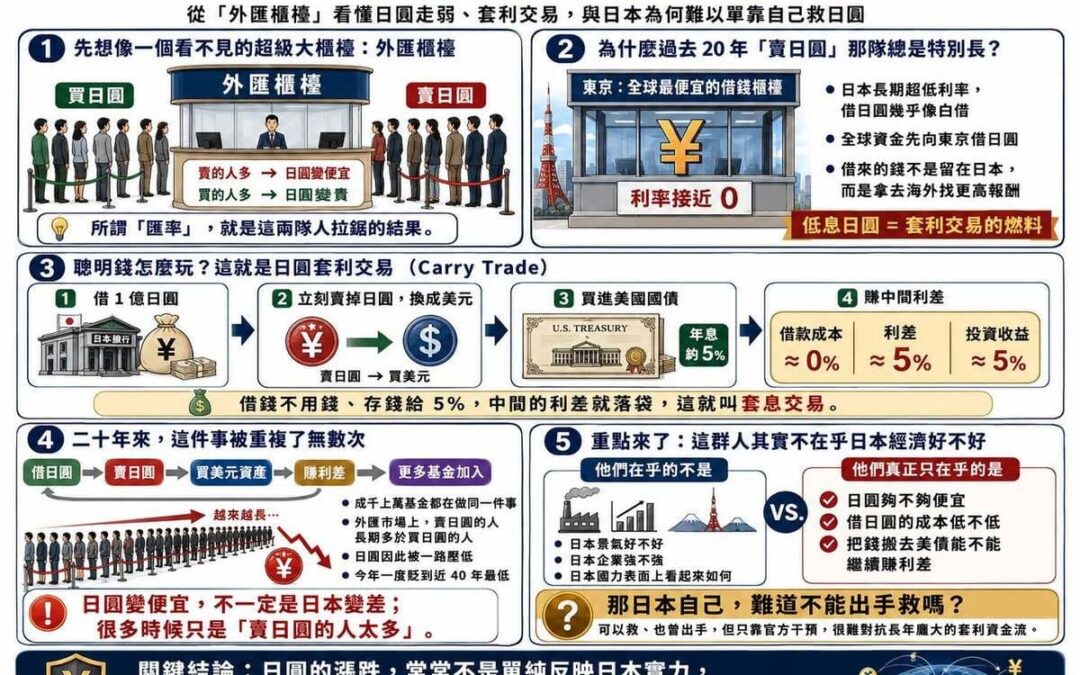
Day2美國幹嘛要買日圓?先認識一門「穩賺 20 年」的生意 先想像一個看不見的超級大櫃檯:外匯櫃檯。櫃檯前永遠站兩隊人——一隊想「買日圓」,一隊想「賣日圓」。賣的人多,日圓就便宜;買的人多,日圓就變貴。所謂「匯率」,就是這兩隊拉鋸的結果。 那過去 20 年,為什麼「賣日圓」那隊總是特別長?因為全世界最便宜的「借錢櫃檯」,開在東京。日本利率長期接近 0,借日圓幾乎等於白借。 於是聰明錢這樣玩:借 1 億日圓(利息≈0)→ 立刻賣掉日圓換買美元 → 拿去買每年 5% 利息的美國國債。借錢不用錢、存錢給...