Day1
八月以來,好幾位台商朋友來找我聊同一件事
這個月開始,陸陸續續有幾位在大陸做生意的朋友來找我。
有人在 LINE 上直接丟一則新聞連結過來,只打了四個字:「我有中嗎?」有人乾脆約時間坐下來談。問法都不太一樣,但那個焦慮長得很像。
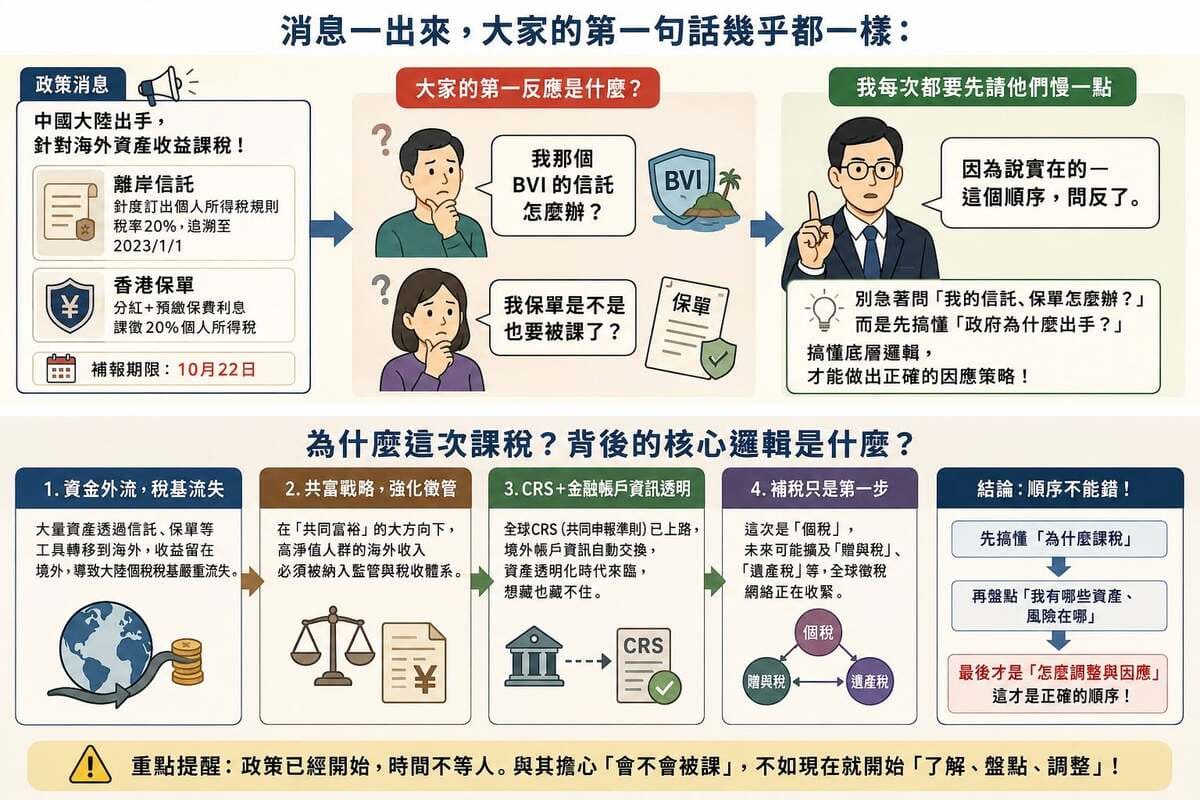
大家在講的,是這兩則消息—
7 月 24 日,中國大陸首度針對「離岸信託」訂出完整的個人所得稅規則,稅率 20%,往前追溯到 2023 年 1 月 1 日,補報期限落在 10 月 22 日。8 月初,港媒與路透社又接連報導:北京、杭州已經對香港保單的分紅和預繳保費利息,課了 20% 的個人所得稅。
消息一出來,大家的第一句話幾乎都一樣:
「我那個 BVI 的信託怎麼辦?」
「我保單是不是也要被課了?」
我每次都要先請他們慢一點。因為說實在的—
這個順序,問反了。
你把那幾份公告的條文攤開來看,會發現一件很有意思的事:幾乎每一條的主詞,都是同樣三個字—「居民個人」。
裝入信託要課 20%?前提是居民個人。收益不分配也要按年課稅?前提是居民個人。港險分紅要併入全球所得?前提還是居民個人。
所以這整件事,其實只有一個總開關:
你,會不會被中國政府認定為「中國稅務居民」?
我遇過最常見的兩種反應,剛好也是最容易誤判的兩句話。
第一句是:
「我是台灣人,拿中華民國護照,怎麼會是中國稅務居民?」
這句話多數人現在已經知道不對了——稅務居民看的是居住事實和生活重心,不是國籍、不是護照。
但第二句,誤會的人反而更多:
「那我一年待不到 183 天,總沒事了吧?」
這句話……不一定對。 因為中國認定居民個人有兩條路,而其中一條,根本不看天數。
下一篇我就從這裡講起。
— 承馨家族辦公室
※ 本文為一般性資訊分享,非個案稅務或法律意見。稅務居民身分之判定高度依賴個案事實,並涉及兩岸主管機關實際認定,實務上仍有解釋空間;文中所引港險課稅案例目前仍屬地方個案,全國統一執行口徑尚待觀察。實際規劃請依個人資產架構與身分,尋求專業評估。