個案請求 vs. 自動交換:稅務機關如何取得你的境外資料?
📋 財稅知識|兩種資訊取得方式,效果大不同
在國際稅務實務中,一國稅務機關取得另一國納稅人資料,主要有兩種途徑:
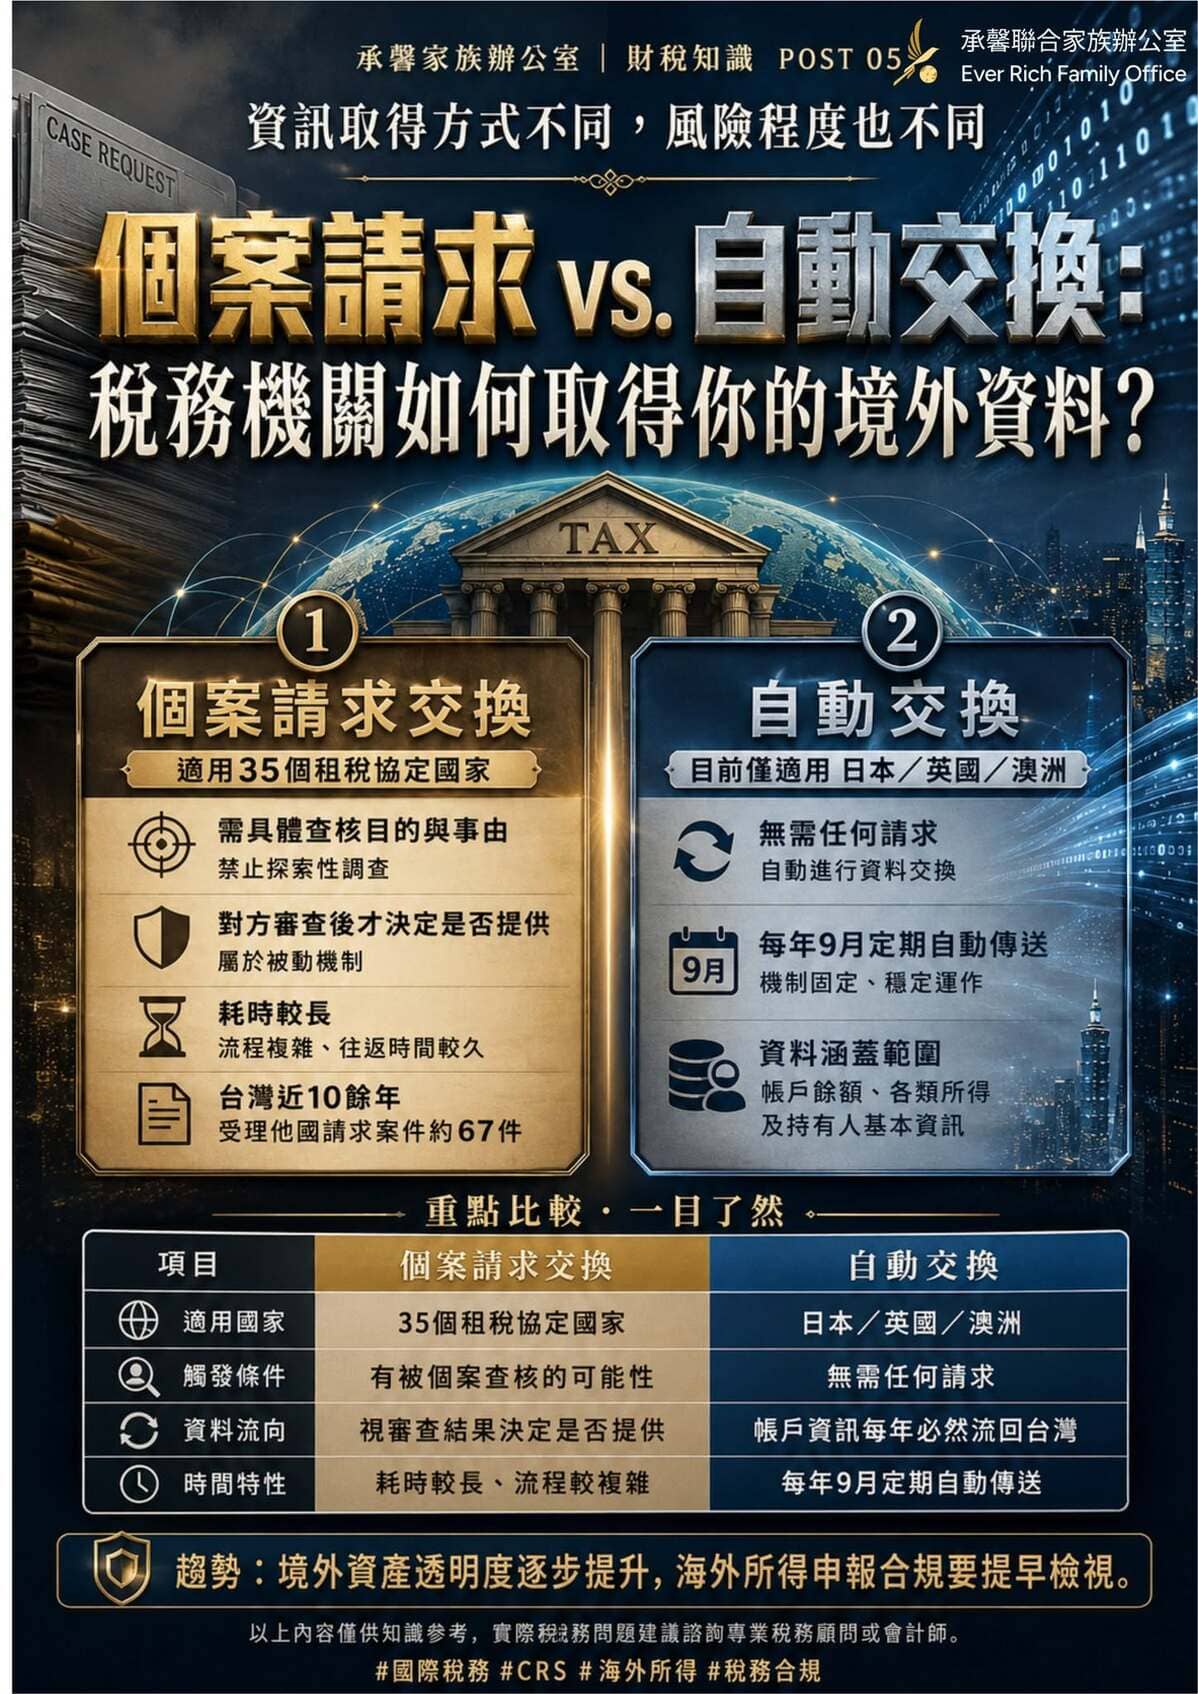
一、個案請求交換(適用35個租稅協定國家)
當台灣稅務機關對特定個人或企業有查核需要時,可依租稅協定向對方國家提出資料請求,但此機制有幾個重要限制:
- 必須說明具體查核目的與事由
- 禁止「探索性調查」,不能大量撒網索取
- 對方國家審查後才決定是否提供
- 耗時較長,屬於被動機制
實務上台灣近10餘年受理的他國請求案件約67件,顯示使用頻率相對有限。
二、自動交換(目前僅適用日本、英國、澳洲)
無需任何請求,每年9月定期自動傳送,資料涵蓋帳戶餘額、各類所得及持有人基本資訊。稅務機關收到資料後,可直接核對納稅人申報內容是否屬實。
| 狀態 | 適用範圍 | 對納稅人的意義 |
|---|---|---|
| 個案請求 | 35個租稅協定國家 | 有被個案查核的可能性 |
| 自動交換 | 日本、英國、澳洲 | 帳戶資訊每年必然流回台灣 |
隨著台灣持續拓展自動交換協議的簽署對象,境外資產的稅務透明度將逐步提升,相關納稅人宜提早檢視海外所得申報合規狀況。