為什麼這件事讓專業人士集體失眠?
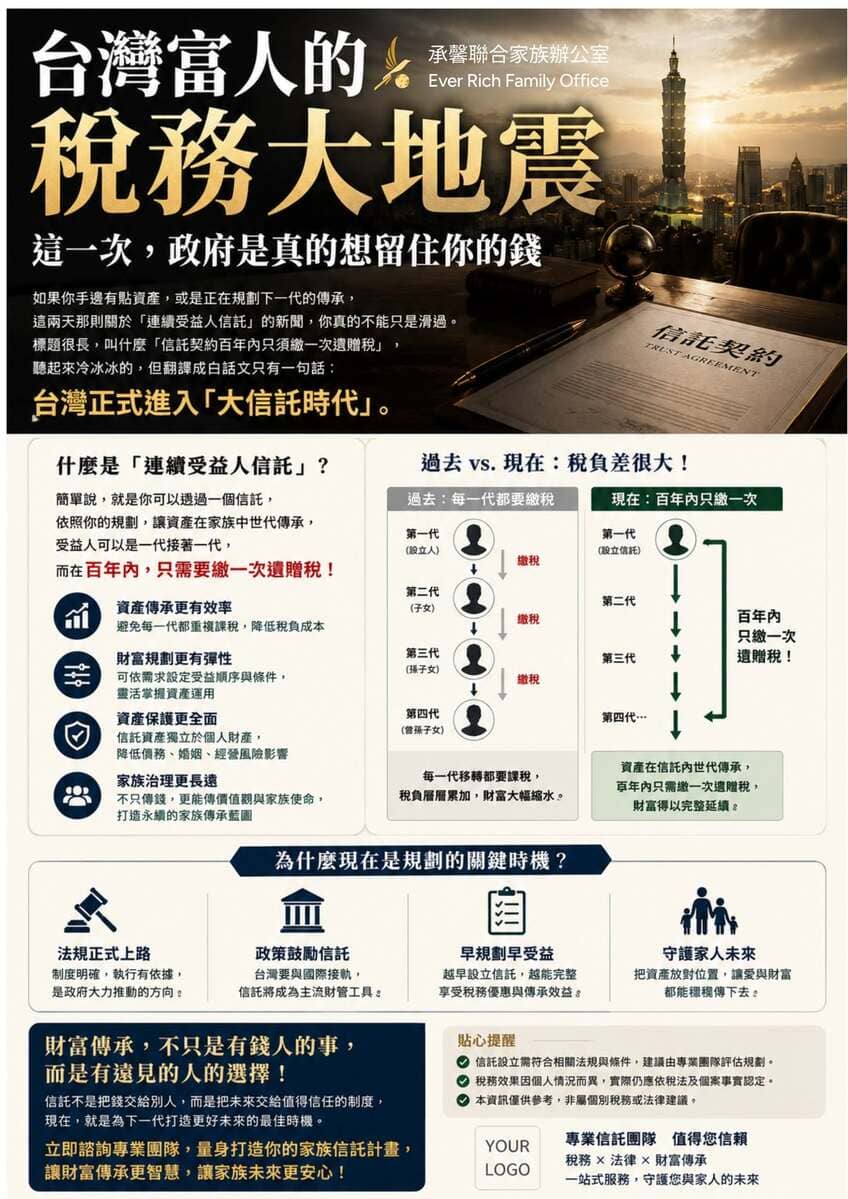
過去我們常說「富不過三代」,除了後代爭產,最現實的阻礙就是「稅」。在舊制度下,如果你想把錢留給兒子、再留給孫子,每一代「接手」的時候,國稅局通常會認定受益權移轉,要再抽一次稅。資產就像被剝了一層皮,傳到第三代手上時,實質購買力可能已經縮水了一半。
為了避開這種「重複課稅」,很多聰明的有錢人選擇把錢匯到境外,設 BVI 公司、弄開曼信託。雖然麻煩,但至少能保住財產的完整性。
但現在,遊戲規則變了。
台灣政府這次開了個大紅利:只要你成立這種「連續受益人信託」,在長達 100 年的存續期內,不管受益人如何世代更迭,遺贈稅竟然只需要在「契約成立時」繳納「一次」。
為什麼可以「百年只繳一次」?背後的法律邏輯是什麼?
很多人會問:國稅局什麼時候變得這麼慷慨?其實這背後有一套嚴謹的法律邏輯。
跨部會討論後認定,當委託人在信託契約中設定「連續受益人」時(例如約定兒子年滿 65 歲或過世後,由孫子接手受益),這些條件在契約中是「可得確定的」。
更關鍵的邏輯在於,雖然受益人換了,但整個信託契約並沒有消滅,信託財產也沒有發生變動。既然財產在成立那一刻就能計算出價值並完成課稅,政府達成共識,認為不應該隨著受益人的自然更換而重複剝皮。至於「100 年」這個數字,則是為了在稅制彈性與防堵無限期免稅之間取得平衡的結果。
實務上的「終極操作」:如何讓優惠世代流傳?
這項政策最精彩的地方,在於信託業者已經嗅到了「展延時效」的操作空間。如果你現在開始規劃,這幾個關鍵實務細節非常重要:
- 受益人條件「模糊化」:建議不要具體指明特定對象(如:長子某某某),而是概括性地寫「直系血親卑親屬」。
- 利用「變更契約」的灰色地帶:依照現行實務,信託成立並取得完稅證明後,日後變更契約內容通常不需要重新報送國稅局核稅。
- 避開「新順位」的認定:透過這種不具名的寫法,在契約未消滅的前提下進行變更,就有機會讓這項百年稅務紅利,在實務操作中獲得進一步展延。
誰來把關?「信託管理委員會」與「監察人」的靈魂地位
當合約拉長到一百年,問題來了:如果你不在了,銀行端會不會機械式執行?後代如果意見不合怎麼辦?
這就是為什麼在這種長達百年的架構中,「信託監察人」或「信託管理委員會」的地位變得至關重要。
他們就像是這份契約的「靈魂守護者」。透過委員會的機制,你可以納入家族信任的專業律師、地政士,甚至是家族長輩,由他們來決定受益人是否符合領取條件(例如:是否有不良嗜好、是否完成學業)。沒有這個監督機制,百年的美意極可能在第三代就因為管理失靈而崩盤。對於高資產族群來說,管理委員會的存在,才是確保「百年免稅」與「家族意志」能同時併行的核心動力。
觀望還是進場?
這項政策是為了推動「家族辦公室」在台灣落地。如果你現在的資產還停留在個人名下,或是單純靠保險傳承,我建議你找顧問坐下來聊聊。
這不是要你馬上砸錢,而是你的「財產架構」需要做一次全面的健檢了。過去我們羨慕國外有洛克菲勒那樣傳承百年的家族,現在,台灣也給了我們這樣的法規土壤。
財富傳承從來不是「剩下多少錢」的問題,而是「誰能佈局到最後」的競爭。
#家族辦公室 #連續受益人信託 #財富傳承 #稅務規劃 #資產管理 #百年的守護
#承馨聯合家族辦公室